印尼客户询问模块化房屋时,第一个问题几乎都是:这种房子能不能做按揭?答案并不是简单的能或不能。印尼银行并没有名为模块化房屋按揭的产品,但确实有几条信贷渠道可用于在自有土地上建房,其中包括集装箱式模块化住宅。
银行抵押的是土地与建筑,而不是那个箱体
关键在于担保法。印尼1996年第4号《土地抵押权法》第4条第4款规定,抵押权可设定于土地权利以及与土地构成一体、且归土地权利人所有的建筑物,但须在抵押权设定证书中明确载明。
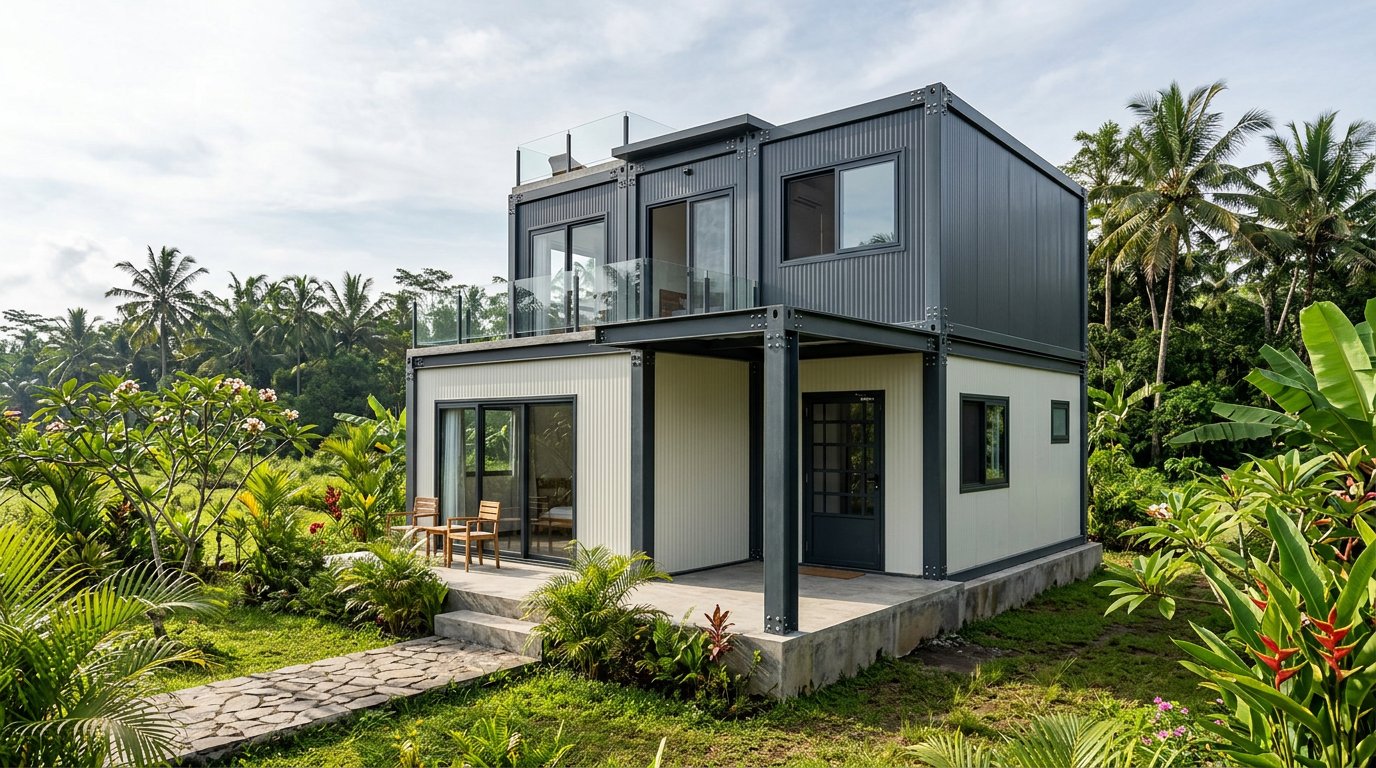
因此,核心抵押物是有证土地,建筑只有与土地结为一体时才一并计入。坐落于混凝土基础之上、已接通水电、并非为频繁搬迁而设的模块化单元,比随意摆放在地块上的箱体更容易被纳入这一框架。
实务中常见的四条融资路径
以下是2026年印尼土地业主最常使用的路径,最终审批仍取决于各家银行的信贷分析:
- 商业建房贷款。BTN银行将其定义为在自有土地上建房的信贷,期限最长10年。其官方问答说明:放款分阶段进行,最高为银行对工程预算评估值的70%,且工程进度须达到预算的30%以上。
- 面向公务员的Tapera建房贷款。BTN产品页列明固定利率5%直至结清,期限最长20年;额度按区域划分,一区1.32亿印尼盾,涵盖含爪哇在内的32个省,二区1.71亿印尼盾。申请人及配偶须名下无房。
- 房地产抵押贷款或多用途贷款。以既有土地或房产证作抵押,资金用途不限,可用于购置模块化单元。利率高于政策性住房贷款,但放款不与施工进度挂钩。
- 经营用途可申请KUR小微贷款。印尼政府将2026年KUR额度定为308.41万亿印尼盾,高于2025年实际投放的270.08万亿印尼盾,年利率统一为6%,并取消申请次数限制。数据由经济统筹部副部长Ferry Irawan于2026年2月25日发布,Kompas.com报道。
第四条路径适用于把单元用作商铺、工地办公室或出租房的情况。收益测算可参考我们的模块化出租屋一文。
在计算月供之前,您需要确切的报价。我们可通过联系页面发送最新价格表、按地块尺寸调整户型图并安排现场勘察,使您递交银行的工程预算建立在真实报价之上。
编制银行认可的工程预算与图纸
决定成败的两份文件是工程预算与户型图。BTN的Tapera建房贷款文件清单包括:身份证、近三个月工资单与银行流水、土地权属证明、土地原貌照片、工程预算与房屋图纸,以及建筑许可复印件。
作为市场参照,2026年印尼预制房屋供应商公开报价中,单层单元约为每平方米200万至350万印尼盾,高规格可达约800万印尼盾。
法律准备:权属、建筑许可与可拆装属性
银行要求土地证登记在申请人名下,通常为所有权或建筑使用权;登记在父母名下的证书须先行处理,因为抵押权证书只能由权利人签署。
即便部分银行表格仍沿用旧称IMB,建筑许可依然必不可少。自2021年第16号政府条例起,该许可改为通过SIMBG系统办理的建筑物许可,其规费依据2022年第1号法律。办理步骤见我们的模块化房屋许可指南。
可拆装属性并非障碍,前提是技术文件齐备:施工图、板材规格与基础方案。Smart Modular House采用螺栓连接的镀锌钢框架,四角设角件,墙体为EPS或防火岩棉夹芯板,地面为纤维水泥板,规格可直接写入预算。
下一步:索取价格表、户型图与现场勘察
银行审核的是数字,而不是宣传册。最快的顺序是先取得书面报价,据此编制预算,再提交申请。本文不列出售价,因为目录价可能变动,且不含增值税、安装与运输费用。
请通过联系页面索取Smart Modular House价格表、咨询户型方案并预约现场勘察。我们位于芝卡朗的工厂团队会协助准备信贷员通常要求的资料。
FAQ
模块化单元能否单独作为抵押物?
通常不能。依据1996年第4号法律第4条第4款,抵押权针对的是土地权利及与之结为一体的建筑物。若没有有证土地,银行多半会拒绝,或引导申请人转向利率更高的其他方案。
模块化房屋可以申请FLPP补贴贷款吗?
补贴贷款用于购买注册开发商的房屋,而非自建。在自有土地上建房,对应方案是建房贷款,公务员还可使用固定利率5%的Tapera建房贷款。最新条件请直接向承办银行确认。